Terrenos, casas ou apartamentos: o que analisar antes de investir em imóveis
📅 Publicado em 24/10/2026
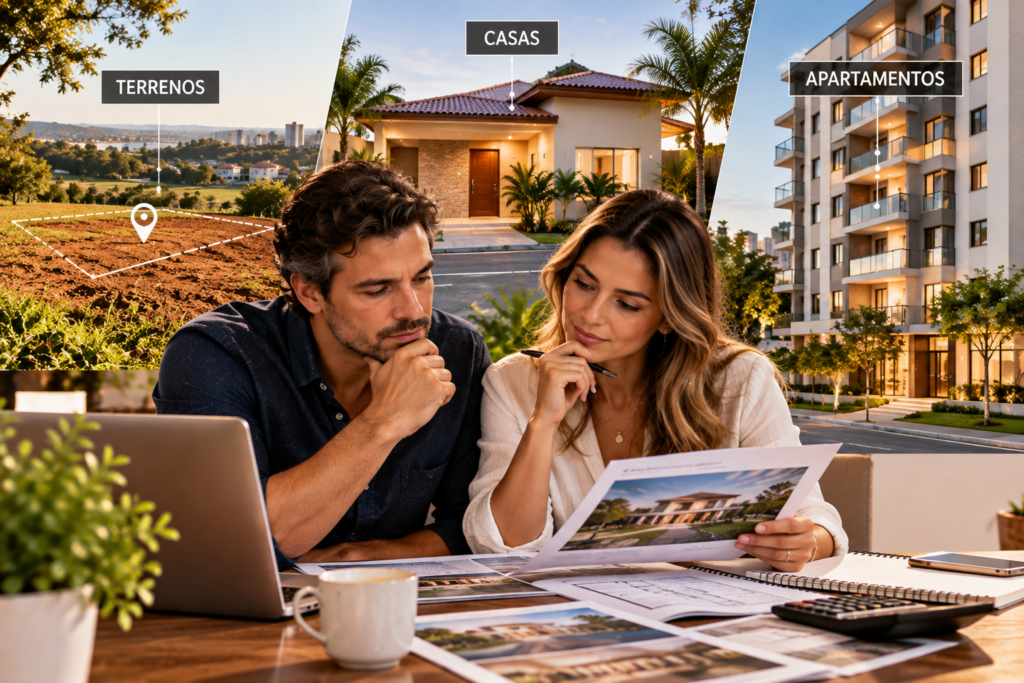
Investir em imóveis continua sendo uma alternativa considerada por quem deseja construir patrimônio, obter renda com aluguel ou buscar valorização ao longo do tempo. Mas, antes de comprar, é importante entender que terrenos, casas e apartamentos apresentam características, custos e riscos diferentes.
A escolha mais adequada depende do objetivo do comprador, do dinheiro disponível, do prazo para obter retorno e da facilidade de transformar o imóvel em dinheiro quando necessário. Não existe uma opção que seja sempre melhor: o que faz sentido para uma pessoa pode não funcionar para outra.
O primeiro passo: definir o objetivo do investimento
Antes de visitar imóveis ou negociar preços, vale responder a uma pergunta: qual é a finalidade da compra?
Quem pretende construir e vender precisa avaliar o custo da obra, a procura por imóveis na região e o preço que compradores estariam dispostos a pagar. Quem busca renda mensal deve analisar o potencial de aluguel e as despesas recorrentes. Já quem deseja comprar para vender no futuro precisa considerar o tempo de espera, a liquidez e as incertezas sobre a valorização.
Também é importante não confundir a compra da casa própria com um investimento voltado à geração de renda. A moradia pode proporcionar estabilidade e qualidade de vida, mas não necessariamente produzir retorno financeiro direto.
Terrenos: potencial de valorização e atenção à infraestrutura
A compra de um terreno pode atrair quem pretende construir no futuro ou investir em uma região com perspectivas de desenvolvimento. Entretanto, a valorização não é garantida e pode demorar mais do que o esperado.
Antes de fechar negócio, verifique se o terreno está regularizado, se possui matrícula individualizada e se o vendedor tem legitimidade para transferi-lo. Consulte também a prefeitura sobre zoneamento, uso permitido, recuos, restrições ambientais e possibilidade de construir o projeto desejado.
A infraestrutura merece atenção especial. Acesso por vias adequadas, abastecimento de água, energia, esgotamento sanitário e serviços próximos podem influenciar a atratividade do local. Em determinadas áreas, custos de preparação do solo, drenagem, terraplanagem e ligação de serviços podem aumentar consideravelmente o investimento.
Outro ponto é o tempo. Um terreno vazio normalmente não gera aluguel por conta própria e ainda pode ter despesas com impostos, limpeza, manutenção e segurança. Portanto, é necessário avaliar se o comprador consegue manter o imóvel sem comprometer outras necessidades financeiras.
Casas: renda, espaço e custos de manutenção
As casas podem atender a diferentes estratégias: aluguel residencial, locação por temporada, reforma para revenda ou uso próprio. A possibilidade de oferecer espaço externo, garagem e maior privacidade pode ser um diferencial em determinados mercados.
Por outro lado, uma casa pode exigir gastos significativos com telhado, instalações elétricas e hidráulicas, pintura, impermeabilização, muros e áreas externas. Um imóvel aparentemente barato pode deixar de ser vantajoso quando esses custos entram na conta.
Antes da compra, faça uma vistoria cuidadosa e, se necessário, contrate um profissional habilitado para avaliar a estrutura e as instalações. Verifique ainda a documentação, a situação tributária, as condições da vizinhança e a procura por imóveis semelhantes na região.
Para quem deseja alugar, pesquise valores efetivamente praticados e considere períodos sem inquilino, despesas de manutenção, eventuais reformas e custos de administração. O aluguel anunciado não representa, necessariamente, o dinheiro que ficará disponível no fim do mês.
Apartamentos: praticidade e despesas recorrentes
Apartamentos podem ser interessantes para quem busca locação em regiões próximas a centros comerciais, hospitais, universidades, empresas e outros pontos de interesse. Em alguns mercados, a presença de portaria, elevador e áreas comuns também contribui para a atratividade do imóvel.
Entretanto, o condomínio é uma despesa importante e pode reduzir a rentabilidade. É necessário conhecer o valor mensal, verificar a existência de dívidas ou obras previstas e entender se há possibilidade de cobranças extraordinárias.
Também vale avaliar o estado de conservação do edifício, a idade das instalações, a necessidade de reformas, as regras do condomínio e a demanda por aluguel naquela localização. Em imóveis destinados à locação por temporada, é essencial verificar a legislação aplicável e as regras condominiais antes de contar com essa fonte de receita.
Um apartamento com preço de compra menor nem sempre será o melhor negócio. Um condomínio elevado, uma localização pouco procurada ou uma unidade que precise de grandes reparos podem comprometer o resultado financeiro.
Como comparar a rentabilidade dos imóveis
Uma forma de começar a análise é estimar a renda anual de aluguel em relação ao valor total investido.
Imagine um imóvel que custe R$ 300 mil e tenha aluguel estimado em R$ 1.500 por mês. A receita bruta anual seria de R$ 18 mil, equivalente a 6% do preço de compra por ano.
Esse cálculo é apenas uma referência inicial. Ele não representa a rentabilidade líquida, pois ainda não considera vacância, impostos, manutenção, condomínio eventualmente pago pelo proprietário, administração, despesas de aquisição e outros custos aplicáveis.
Para uma análise mais realista, calcule quanto dinheiro poderá sobrar depois das despesas e compare esse resultado com o valor total necessário para comprar e preparar o imóvel para locação.
Também é importante considerar o financiamento. Juros, seguros, tarifas e o prazo de pagamento podem alterar significativamente o custo final da aquisição. A valorização futura deve ser tratada como uma possibilidade, e não como lucro garantido.
Documentação: uma etapa que não deve ser ignorada
Uma oportunidade com preço muito abaixo do mercado pode esconder problemas. Antes de pagar sinal ou assinar documentos, é fundamental verificar a situação jurídica e registral do imóvel.
Entre os cuidados recomendados estão consultar a matrícula atualizada no Cartório de Registro de Imóveis, verificar a existência de ônus e restrições, confirmar a identidade e os poderes do vendedor e conferir débitos relacionados ao imóvel. Conforme o caso, podem ser necessárias outras certidões e análises específicas.
No caso de terrenos, também é importante confirmar a regularidade do loteamento e as condições para construção. Em imóveis usados, devem ser examinadas as condições físicas e a correspondência entre a situação real e os documentos.
A orientação de um advogado especializado e de profissionais técnicos pode ajudar a identificar riscos antes de uma decisão que envolve uma quantia elevada.
Não invista todo o dinheiro em um único imóvel sem planejamento
Imóveis podem contribuir para a formação de patrimônio, mas exigem capital e nem sempre podem ser vendidos rapidamente pelo preço desejado. Essa característica é conhecida como baixa liquidez.
Por isso, antes de comprar, avalie se haverá recursos para despesas inesperadas e compromissos pessoais ou empresariais. Usar toda a reserva disponível na entrada de um imóvel pode deixar o comprador vulnerável diante de uma emergência.
É prudente projetar diferentes cenários: o que acontece se o imóvel demorar para alugar? E se surgir uma reforma urgente? E se a venda levar mais tempo do que o previsto? Um investimento precisa continuar viável mesmo quando as condições não são tão favoráveis quanto o esperado.
A decisão deve considerar o patrimônio total, as dívidas, a renda disponível e o prazo em que o dinheiro poderá ser necessário. Comparar o imóvel com outras alternativas financeiras também ajuda a entender o custo de oportunidade da compra.
Afinal, qual é o melhor tipo de imóvel para investir?
O terreno pode fazer sentido para quem aceita esperar e identificou uma oportunidade com documentação e potencial de uso adequados. A casa pode ser interessante para quem encontrou demanda consistente de aluguel e consegue administrar os custos de conservação. O apartamento pode atender quem procura uma unidade em uma região com procura por locação, desde que as despesas condominiais e demais custos sejam compatíveis com a renda esperada.
Em todos os casos, o melhor investimento não é necessariamente o mais barato, o maior ou o que promete a valorização mais rápida. É aquele cuja documentação foi verificada, cujos custos foram calculados e cujo risco cabe na realidade financeira de quem compra.
Investir em imóveis exige pesquisa, planejamento e paciência. Uma decisão bem fundamentada começa antes da assinatura do contrato: começa com objetivos claros, números realistas e disposição para analisar tanto as oportunidades quanto os riscos.
Fontes de referência:
Comissão de Valores Mobiliários (CVM)
Portal do Investidor
Caixa Econômica Federa.