Educação financeira: como organizar o dinheiro, sair das dívidas e construir um futuro mais tranquilo
📅 Publicado em 24/10/2026
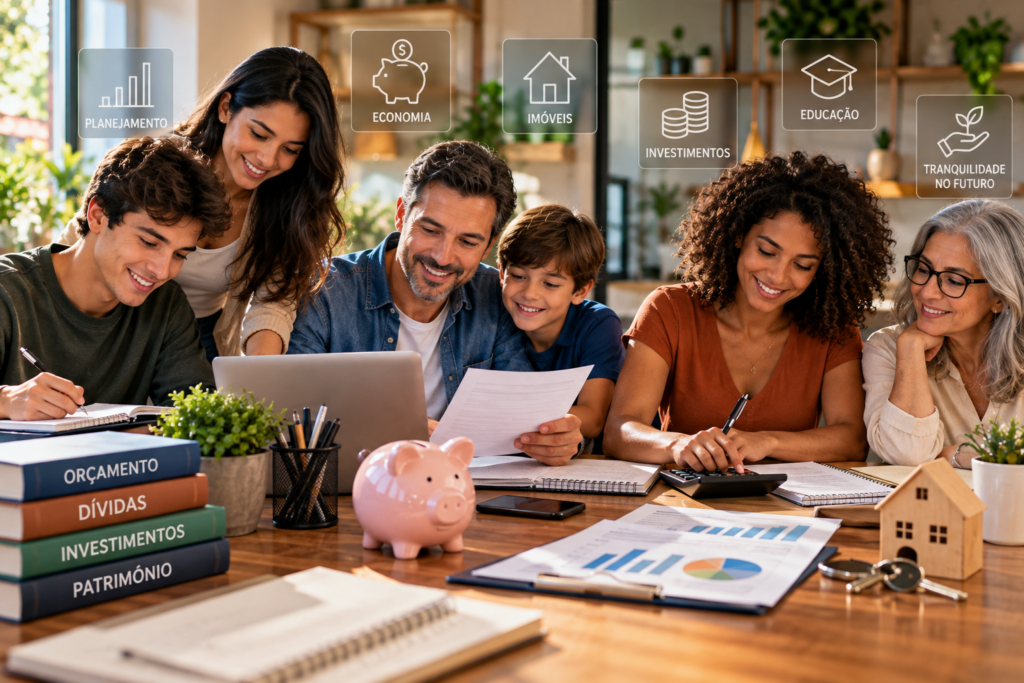
Cuidar do dinheiro vai muito além de pagar contas no fim do mês. A educação financeira ajuda a entender para onde a renda está indo, identificar hábitos que prejudicam o orçamento, tomar decisões mais conscientes e planejar objetivos para o futuro.
Esse conhecimento é importante para pessoas de diferentes idades e faixas de renda. Não é necessário ganhar muito para começar a organizar as finanças. O primeiro passo é conhecer a própria realidade e tomar decisões de acordo com o dinheiro que realmente está disponível.
Por que a educação financeira é importante?
Muitas dificuldades financeiras não surgem apenas porque a renda é insuficiente. A falta de planejamento, o uso frequente do crédito, as compras por impulso e a ausência de uma reserva para imprevistos também podem comprometer o orçamento.
Quando a pessoa não sabe exatamente quanto ganha e quanto gasta, fica mais difícil identificar os problemas antes que eles se agravem. Pequenas despesas recorrentes podem passar despercebidas, enquanto parcelas e juros reduzem gradualmente o dinheiro disponível.
A educação financeira contribui para mudar essa situação. Ela permite estabelecer prioridades, comparar alternativas, avaliar riscos e compreender as consequências de decisões tomadas no presente.
O primeiro passo é descobrir para onde vai o dinheiro
Uma das ferramentas mais simples do planejamento financeiro é o orçamento pessoal ou familiar. Ele registra as receitas, as despesas e o resultado financeiro de determinado período.
Para começar, anote todas as fontes de renda, como salário, aposentadoria, comissões, trabalhos extras e aluguéis recebidos. Depois, registre os gastos, incluindo moradia, alimentação, transporte, saúde, educação, lazer, parcelas, tarifas bancárias e pequenas compras do cotidiano.
Separe as despesas fixas, que costumam se repetir mensalmente, das despesas variáveis e extraordinárias. Essa organização ajuda a identificar quais compromissos são indispensáveis e onde pode existir espaço para ajustes.
O controle pode ser feito em um caderno, uma planilha ou um aplicativo. O método importa menos do que a regularidade dos registros.
Ao final do mês, compare o total recebido com o total gasto. Se as despesas superarem a renda, será necessário rever o orçamento e buscar alternativas para equilibrá-lo. Se houver sobra, será possível definir quanto destinar aos objetivos financeiros.
Como sair das dívidas sem perder o controle
Quem está endividado precisa conhecer o tamanho real do problema antes de tomar novas decisões. O ideal é reunir todas as dívidas em uma lista, com o saldo devedor, as parcelas, os juros, os vencimentos e as condições de pagamento.
Cartões de crédito, cheque especial, empréstimos e financiamentos devem ser analisados com atenção. Em muitos casos, as dívidas com juros mais elevados merecem prioridade, sem deixar de considerar as despesas essenciais e as consequências do atraso de cada compromisso.
A renegociação pode ser uma alternativa, mas é importante comparar o custo total da proposta, a taxa de juros, o prazo e o valor das parcelas. Uma prestação menor não significa necessariamente uma dívida mais barata, principalmente quando o prazo aumenta muito.
Outro cuidado é evitar contratar um novo empréstimo sem entender como ele afetará o orçamento. Trocar uma dívida cara por outra mais barata pode fazer sentido, desde que as condições sejam realmente melhores e que o novo crédito não incentive o acúmulo de outros débitos.
Durante esse processo, reduzir temporariamente alguns gastos não essenciais pode ajudar. O objetivo não é eliminar toda forma de lazer ou qualidade de vida, mas recuperar o equilíbrio financeiro de maneira realista e sustentável.
Reserva de emergência: proteção contra imprevistos
Despesas médicas, consertos, períodos de desemprego e reduções inesperadas da renda podem acontecer mesmo com quem mantém as contas organizadas.
A reserva de emergência existe para enfrentar essas situações sem depender imediatamente de empréstimos ou do limite do cartão de crédito.
O valor necessário varia conforme as despesas essenciais, a estabilidade da renda e as responsabilidades familiares. Uma referência comum é acumular o equivalente a vários meses de despesas básicas. Pessoas autônomas ou com renda irregular podem precisar de uma reserva maior.
Quem ainda não consegue guardar quantias elevadas pode começar com pequenos valores e aumentar a contribuição conforme a situação permitir. Criar o hábito de poupar é mais importante do que esperar o momento em que aparentemente haverá dinheiro sobrando.
Como a finalidade dessa reserva é lidar com imprevistos, o dinheiro deve ficar em uma alternativa de baixo risco e com acesso adequado quando necessário. Antes de escolher um produto financeiro, é importante compreender sua liquidez, os riscos, os custos e as condições de resgate.
Planejar objetivos ajuda a manter a disciplina
O planejamento financeiro fica mais concreto quando o dinheiro está associado a objetivos definidos. Comprar um imóvel, pagar um curso, reformar a casa, fazer uma viagem, trocar de carro ou preparar a aposentadoria são exemplos de metas que podem exigir prazos e estratégias diferentes.
Uma maneira prática de começar é separar os objetivos em três grupos: curto, médio e longo prazo. Em seguida, estime quanto cada objetivo custará e quanto será necessário reservar regularmente para alcançá-lo.
Também vale estabelecer prioridades. Tentar financiar muitos objetivos ao mesmo tempo pode comprometer o orçamento e gerar frustração. Em determinadas situações, quitar dívidas caras ou formar uma reserva de emergência deve vir antes de iniciar investimentos de maior risco.
O planejamento não precisa ser rígido. Ele deve ser revisto quando houver mudanças na renda, na família ou nas despesas.
Consumo consciente: pensar antes de comprar
O consumo consciente não significa deixar de comprar tudo aquilo que proporciona satisfação. Significa avaliar se determinada compra cabe no orçamento e se realmente atende a uma necessidade ou prioridade.
Antes de adquirir um produto, vale comparar preços, verificar a reputação do vendedor, analisar as condições de pagamento e calcular o custo total do parcelamento.
Compras recorrentes de pequeno valor também merecem atenção. Assinaturas pouco utilizadas, tarifas desnecessárias e pedidos frequentes por conveniência podem representar uma parcela significativa dos gastos ao longo do tempo.
Outro cuidado é não confundir limite de crédito com renda disponível. O limite concedido pelo banco é uma possibilidade de empréstimo, não dinheiro adicional pertencente ao consumidor.
Investir exige conhecimento e atenção aos riscos
Depois de organizar o orçamento, controlar as dívidas e começar a formar uma reserva, é possível estudar alternativas de investimento compatíveis com os objetivos pessoais.
Antes de aplicar dinheiro, é importante compreender como o produto funciona, quais são os riscos, a possibilidade de perdas, a liquidez, os custos, os impostos aplicáveis e a existência ou não de mecanismos de proteção.
Investimentos diferentes atendem a necessidades diferentes. Uma quantia que poderá ser necessária em breve exige cuidados distintos daqueles aplicáveis a um objetivo de longo prazo.
Desconfie de promessas de lucro garantido, retornos extraordinários sem explicação clara e oportunidades que pressionam a pessoa a transferir dinheiro rapidamente. Também é recomendável verificar se a instituição e o profissional estão devidamente autorizados quando a atividade exigir autorização regulatória.
Educação financeira não significa encontrar uma fórmula para enriquecer rapidamente. Significa tomar decisões mais informadas, compreender os riscos e evitar comprometer o patrimônio por falta de conhecimento.
Cinco atitudes para começar a organizar as finanças
- Anote todas as receitas e despesas durante o mês.
- Liste as dívidas e identifique seus custos e vencimentos.
- Defina prioridades e estabeleça limites de gastos compatíveis com a renda.
- Comece a construir uma reserva para imprevistos, mesmo que com pequenas quantias.
- Revise o orçamento regularmente e ajuste o planejamento quando necessário.
O importante é transformar essas atitudes em hábitos. Não é preciso resolver todos os problemas financeiros de uma vez para começar a melhorar a situação.
Educação financeira é uma ferramenta para conquistar mais tranquilidade
Ter uma vida financeira organizada não significa nunca enfrentar dificuldades. Significa estar mais preparado para lidar com elas, compreender as próprias possibilidades e tomar decisões com menos improviso.
O caminho começa com informação, organização e metas realistas. Ao conhecer o próprio orçamento, controlar as dívidas e planejar o futuro, cada pessoa pode desenvolver uma relação mais consciente com o dinheiro.
Mais do que acumular recursos, a educação financeira ajuda a utilizar o dinheiro de maneira alinhada às necessidades, aos objetivos e à qualidade de vida que se deseja construir.
Negócios & Carreira | Conecta José Bonifácio
Informação, gestão e oportunidades para quem empreende e constrói sua carreira.
Fontes de referência: Banco Central do Brasil
Comissão de Valores Mobiliários (CVM) — Portal do Investidor
Caixa Econômica Federal
Superintendência de Seguros Privados (SUSEP)